Neapliekamais minimums 2027. gadā: kas jāzina?
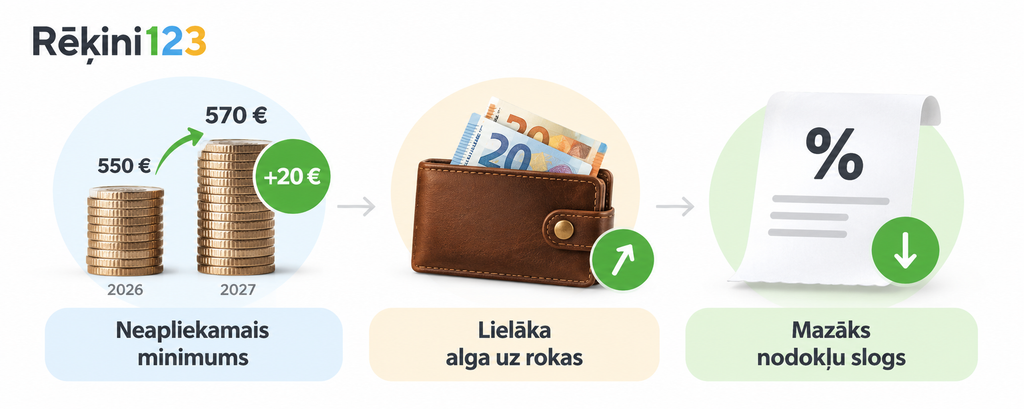
No 2027. gada 1. janvāra Latvijā paredzēts palielināt neapliekamo minimumu līdz 570 eiro mēnesī. Salīdzinājumā ar 2026. gadu tas būs par 20 eiro lielāks, savukārt gada laikā neapliekamā ienākuma daļa sasniegs 6840 eiro. Izmaiņas ietekmēs darba ņēmēju ienākumus pēc nodokļu nomaksas, taču faktiskais ieguvums būs atkarīgs no konkrētās personas ienākumiem, piemērotajiem nodokļu atvieglojumiem un nodarbinātības situācijas.
Neapliekamais minimums ir viens no būtiskākajiem iedzīvotāju ienākuma nodokļa (IIN) aprēķina elementiem. Lai gan tā palielinājums par 20 eiro var šķist neliels, tas ietekmē gan ikmēneša darba samaksas aprēķinus, gan kopējo nodokļu slogu gada griezumā.
Ko nozīmē jaunais neapliekamais minimums, cik lielu algas pieaugumu iespējams sagaidīt un kas jāņem vērā darba devējiem un pašnodarbinātajiem?
Kāds būs neapliekamais minimums 2027. gadā?
Latvijā kopš 2025. gada darbojas fiksēta neapliekamā minimuma sistēma, kas aizstājusi iepriekš izmantoto diferencēto neapliekamo minimumu. Tas nozīmē, ka neapliekamā minimuma apmērs vairs nav atkarīgs no personas ienākumu lieluma.
Atbilstoši spēkā esošajam regulējumam 2027. gadā noteiktais neapliekamais minimums ir 570 eiro mēnesī jeb 6840 eiro gadā.
| Gads | Mēnesī | Gadā |
|---|---|---|
| 2025 | 510 € | 6120 € |
| 2026 | 550 € | 6600 € |
| 2027 | 570 € | 6840 € |
Trīs gadu laikā neapliekamais minimums palielinās par 60 eiro mēnesī jeb 720 eiro gadā.
Būtiski saprast, ka neapliekamais minimums nav papildu naudas summa, ko valsts izmaksā iedzīvotājiem. Tā ir ienākumu daļa, kurai netiek piemērots iedzīvotāju ienākuma nodoklis. Līdz ar to lielāks neapliekamais minimums var samazināt maksājamo IIN un palielināt neto algu.
Cik lielāka būs alga uz rokas 2027. gadā?
Viens no svarīgākajiem jautājumiem darba ņēmējiem ir tas, cik daudz naudas pēc nodokļu nomaksas paliks viņu rīcībā.
Latvijā vispārējā gadījumā darba ņēmēja valsts sociālās apdrošināšanas obligāto iemaksu (VSAOI) likme ir 10,5%, bet algas nodokļa likme – 25,5%. IIN aprēķinā no bruto darba samaksas atskaita darba ņēmēja VSAOI, piemērojamo neapliekamo minimumu un citus attiecīgos atvieglojumus.
Ja neapliekamais minimums palielinās no 550 līdz 570 eiro, ar nodokli apliekamā ienākuma daļa samazinās par 20 eiro.
IESPĒJAMAIS NETO ALGAS PIEAUGUMS
+5,10 € mēnesī
20 € × 25,5% IIN = 5,10 € mazāks nodoklis
61,20 € gadā, ja neapliekamais minimums pilnā apmērā tiek piemērots visus 12 mēnešus un pārējie aprēķina nosacījumi nemainās.
Tātad neapliekamā minimuma palielinājums par 20 eiro nenozīmē, ka darba ņēmējs saņems par 20 eiro lielāku algu. Pieaugums veidojas no ietaupītā ienākuma nodokļa.
Algas aprēķina piemēri: 2026. un 2027. gada salīdzinājums
Lai saprastu izmaiņu praktisko ietekmi, aplūkosim vairākus bruto darba samaksas piemērus.
Aprēķinos pieņemts, ka darba ņēmējam tiek piemērota VSAOI likme 10,5%, IIN likme 25,5%, nav apgādājamo un papildu nodokļu atvieglojumu. Tāpat pieņemts, ka bruto alga abos gados ir vienāda.
| Bruto alga | Neto alga 2026 | Neto alga 2027 | Starpība |
|---|---|---|---|
| 800 € | 679,34 € | 684,44 € | +5,10 € |
| 1000 € | 812,94 € | 818,04 € | +5,10 € |
| 1200 € | 946,54 € | 951,64 € | +5,10 € |
| 1500 € | 1146,94 € | 1152,04 € | +5,10 € |
| 2000 € | 1480,94 € | 1486,04 € | +5,10 € |
Orientējoši aprēķini pēc norādītajām nodokļu likmēm, pieņemot pilnu neapliekamā minimuma piemērošanu un nemainīgus pārējos nosacījumus. Faktiskā neto alga var atšķirties.
Piemēram, darbinieks ar 1200 eiro bruto algu 2026. gadā pēc nodokļu nomaksas saņem aptuveni 946,54 eiro. Ja bruto alga un pārējie nosacījumi nemainās, 2027. gadā neto alga pieaugs līdz aptuveni 951,64 eiro.
Jāņem vērā, ka neapliekamā minimuma palielināšana nav vienīgais faktors, kas var ietekmēt darba samaksu. Neto algas izmaiņas var rasties arī minimālās algas, sociālās apdrošināšanas iemaksu, nodokļu atvieglojumu vai citu normatīvo aktu izmaiņu rezultātā.
Aprēķinu precizējums: iepriekšējā tabulā neto algas summas bija kļūdainas. Pareizās summas, piemērojot norādītos pieņēmumus, ir šādas:
| Bruto alga | Neto 2026 | Neto 2027 |
|---|---|---|
| 800 € | 673,67 € | 678,77 € |
| 1000 € | 807,02 € | 812,12 € |
| 1200 € | 940,38 € | 945,48 € |
| 1500 € | 1140,41 € | 1145,51 € |
| 2000 € | 1473,80 € | 1478,90 € |
Tātad 1200 eiro bruto algas gadījumā neto alga palielinātos no 940,38 līdz 945,48 eiro.
Vai neapliekamais minimums pienākas visiem darba ņēmējiem?
Fiksētā neapliekamā minimuma būtiska priekšrocība ir vienkāršāka un paredzamāka nodokļu aprēķināšanas kārtība. Atšķirībā no iepriekšējās sistēmas, kurā neapliekamais minimums bija atkarīgs no ienākumu apmēra, tagad noteiktais apmērs ir vienāds neatkarīgi no darba algas lieluma.
Tomēr tas nenozīmē, ka katrs darba ņēmējs automātiski saņem vienādu nodokļu ietaupījumu.
Neapliekamā minimuma piemērošanu ietekmē vairāki apstākļi: vai algas nodokļa grāmatiņā ir norādīta galvenā ienākumu gūšanas vieta, vai ienākumi ir pietiekami lieli pilna minimuma izmantošanai un vai personai piemērojami citi nodokļu atvieglojumi.
Piemēram, ja darba ņēmēja ar IIN apliekamais ienākums pēc VSAOI un citu atvieglojumu atskaitīšanas ir mazāks par 570 eiro, pilnu neapliekamā minimuma summu attiecīgajā mēnesī izmantot nevar.
Īpaša uzmanība jāpievērš situācijām, kad persona strādā vairākās darbavietās. Neapliekamo minimumu ikmēneša algas aprēķinā nedrīkst vienlaikus piemērot pie vairākiem darba devējiem.
Algas nodokļa grāmatiņa: kāpēc tā ir svarīga?
Lai darba devējs varētu piemērot neapliekamo minimumu, būtiska nozīme ir algas nodokļa grāmatiņai. Tā ir elektroniski pieejama Valsts ieņēmumu dienesta Elektroniskās deklarēšanas sistēmā (EDS).
Algas nodokļa grāmatiņā darbinieks norāda galveno ienākumu gūšanas vietu un informāciju par piemērojamajiem nodokļu atvieglojumiem.
Ja persona strādā divās darbavietās, neapliekamais minimums ikmēneša aprēķinā tiek piemērots tikai vienā no tām – tajā, kas norādīta kā galvenā ienākumu gūšanas vieta.
Ja darba ņēmējs nav norādījis attiecīgo darbavietu algas nodokļa grāmatiņā, darba devējs neapliekamo minimumu piemērot nedrīkst. Rezultātā ikmēneša neto alga var būt mazāka, nekā tā būtu, izmantojot pieejamos atvieglojumus.
Šādā situācijā neizmantoto neapliekamo minimumu iespējams piemērot, iesniedzot gada ienākumu deklarāciju, ja ir izpildīti attiecīgie nosacījumi.
Kāds neapliekamais minimums 2027. gadā būs pensionāriem?
Pensionāriem Latvijā tiek piemērots atsevišķs neapliekamais minimums, kas ir lielāks nekā vispārējais darba ņēmēju neapliekamais minimums.
Saskaņā ar spēkā esošo regulējumu pensionāra neapliekamais minimums ir 1000 eiro mēnesī jeb 12 000 eiro gadā.
Tas nozīmē, ka pensijai līdz 1000 eiro mēnesī parasti netiek piemērots iedzīvotāju ienākuma nodoklis. Ja pensija pārsniedz šo summu, IIN tiek aprēķināts no apliekamās pensijas daļas.
Atšķirīga kārtība attiecas uz strādājošiem pensionāriem.
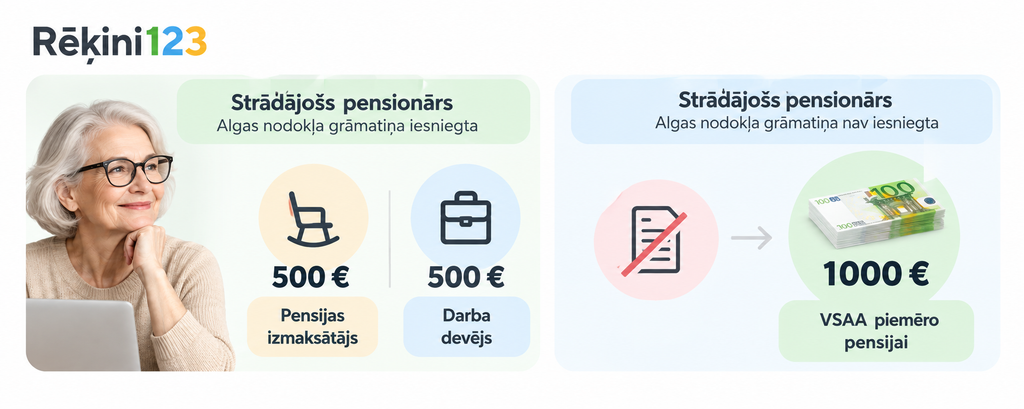
Ja pensionārs turpina strādāt un algas nodokļa grāmatiņu ir iesniedzis darba devējam, pensionāra neapliekamais minimums tiek sadalīts:
- 500 eiro piemēro pensijas izmaksātājs;
- 500 eiro piemēro darba devējs.
Savukārt, ja algas nodokļa grāmatiņa darba devējam nav iesniegta, VSAA pensijai piemēro 1000 eiro neapliekamo minimumu.
Strādājošiem pensionāriem ir svarīgi izvērtēt savu kopējo ienākumu struktūru. Neapliekamā minimuma sadalījums var ietekmēt to, cik daudz naudas persona saņem katru mēnesi no pensijas un darba algas.
Neapliekamais minimums un atvieglojumi par apgādājamiem
Neapliekamais minimums nav vienīgais nodokļu samazināšanas instruments. Latvijā iedzīvotājiem var būt tiesības arī uz atvieglojumiem par apgādībā esošām personām.
Saskaņā ar VID informāciju atvieglojums par vienu apgādībā esošu personu ir 250 eiro mēnesī.
Tas nozīmē, ka darba ņēmējam, kura apgādībā ir viens bērns un kuram ir tiesības uz šo atvieglojumu, IIN aprēķinā papildus neapliekamajam minimumam var tikt piemērots vēl 250 eiro atvieglojums.
Piemēram, 2027. gadā, ja darbiniekam ir viens apgādājamais:
| Nodokļa aprēķina elements | Summa |
|---|---|
| Neapliekamais minimums | 570 € |
| Atvieglojums par vienu apgādājamo | 250 € |
| Kopējais atskaitījums IIN aprēķinā | 820 € |
Tas nenozīmē, ka darbiniekam tiek izmaksāti papildu 820 eiro. Šī summa samazina ar IIN apliekamo ienākumu, ja tas ir pietiekams atvieglojumu piemērošanai.
Papildu atvieglojumi paredzēti arī noteiktām personu grupām, piemēram, cilvēkiem ar invaliditāti.
Vai neapliekamo minimumu var piemērot pašnodarbinātajiem?
Neapliekamā minimuma jautājums ir aktuāls ne tikai darba ņēmējiem, bet arī fiziskām personām, kuras veic saimniecisko darbību.
Pašnodarbinātajām personām, kuras maksā IIN vispārējā kārtībā, neapliekamais minimums var tikt ņemts vērā gada apliekamā ienākuma aprēķinā.
Atšķirībā no algota darba, kur nodokļus parasti aprēķina un ietur darba devējs, saimnieciskās darbības veicējam pašam jāuzskaita ieņēmumi un izdevumi, jānosaka ar nodokli apliekamais ienākums un jāizpilda deklarēšanas pienākumi.
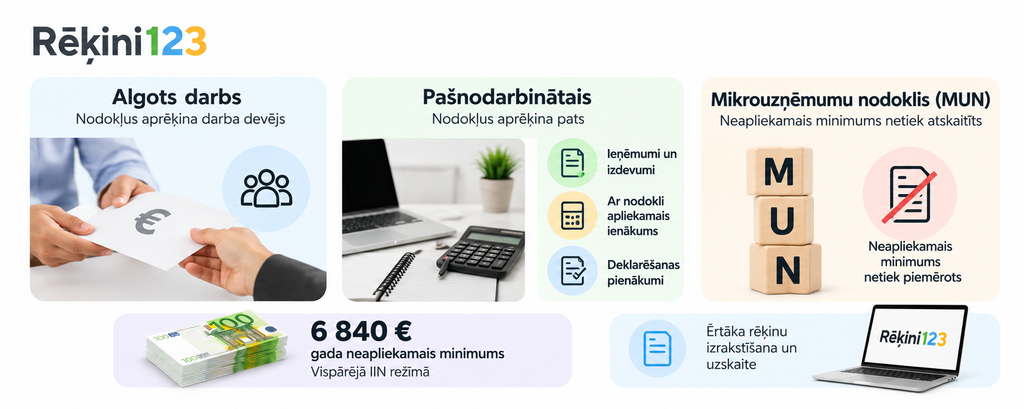
Piemēram, ja saimnieciskās darbības veicējs 2027. gadā gūst ar IIN apliekamus ienākumus, viņam var būt tiesības piemērot 6840 eiro gada neapliekamo minimumu, ņemot vērā arī citus ienākumus un jau izmantotos atvieglojumus.
Svarīgi atšķirt vispārējā IIN režīmā strādājošos no mikrouzņēmumu nodokļa (MUN) maksātājiem. MUN aprēķinā neapliekamais minimums netiek atskaitīts tāpat kā vispārējā IIN režīmā. Ja MUN maksātājam ir arī citi ar IIN apliekami ienākumi, neapliekamā minimuma piemērošana tiem jāvērtē atsevišķi.
Precīza ieņēmumu un izdevumu uzskaite ir īpaši svarīga pašnodarbinātajiem, kuri vienlaikus gūst vairāku veidu ienākumus. Šādās situācijās noder digitāli rēķinu izrakstīšanas un finanšu uzskaites risinājumi, piemēram, Rekini123.lv, kas palīdz sakārtot rēķinu apriti un pārskatīt saimnieciskās darbības ieņēmumus.
Kas notiek, ja neapliekamais minimums gada laikā nav izmantots?
Ne vienmēr neapliekamais minimums tiek piemērots katru mēnesi. Tas var notikt, piemēram, ja persona nav iesniegusi algas nodokļa grāmatiņu darba devējam vai gada laikā mainījusi darbavietu.
Šādās situācijās neizmantoto neapliekamo minimumu var ņemt vērā gada ienākumu deklarācijā.
Piemēram, ja darba ņēmējam 2027. gadā neapliekamais minimums nav piemērots trīs mēnešus, potenciāli neizmantotā summa ir 1710 eiro.
Pie 25,5% IIN likmes tas teorētiski varētu nozīmēt līdz 436,05 eiro pārmaksāta nodokļa atmaksu, ja personai ir pietiekams apliekamais ienākums, samaksātais nodoklis un izpildīti visi piemērošanas nosacījumi.
Nodokļa atmaksa nav automātiski garantēta. Tā ir atkarīga no kopējā gada ienākumu aprēķina, piemērotajiem atvieglojumiem un faktiski samaksātā IIN.
VID norāda, ka gada laikā neizmantoto neapliekamo minimumu var atgūt, iesniedzot gada ienākumu deklarāciju.
Kas darba devējiem jāņem vērā, gatavojoties 2027. gadam?
Neapliekamā minimuma palielinājums nozīmē arī izmaiņas darba samaksas aprēķinos.
Uzņēmumiem, kuri nodarbina darbiniekus, jāpārliecinās, ka algu aprēķina sistēmās no 2027. gada tiek izmantots aktuālais neapliekamais minimums.
Īpaši svarīgi pārbaudīt, vai tiek korekti piemērotas algas nodokļa grāmatiņā norādītās ziņas, atvieglojumi par apgādājamajiem un pensionāru neapliekamā minimuma piemērošanas nosacījumi.
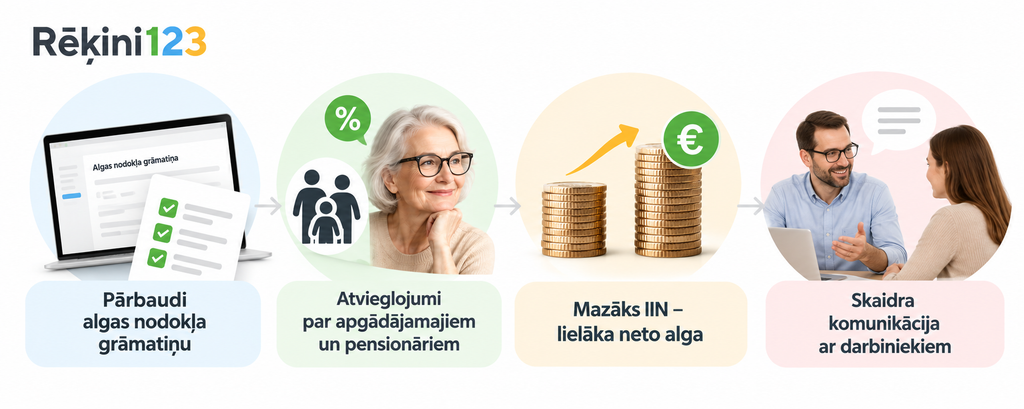
Neapliekamā minimuma palielinājums pats par sevi nenozīmē, ka darba devējam jāpalielina darbinieka bruto alga. Ja bruto darba samaksa nemainās, lielāks neapliekamais minimums samazina ieturamo IIN un attiecīgi palielina izmaksājamo neto algu.
Uzņēmumiem tas ir būtisks aspekts arī personāla komunikācijā. Darbiniekiem jāspēj izskaidrot, kāpēc mainījusies izmaksājamā alga un kuri nodokļu aprēķina elementi to ietekmējuši.
Biežāk uzdotie jautājumi par neapliekamo minimumu 2027. gadā
Cik liels būs neapliekamais minimums 2027. gadā?
Saskaņā ar pašlaik spēkā esošo regulējumu neapliekamais minimums 2027. gadā būs 570 eiro mēnesī jeb 6840 eiro gadā. Salīdzinājumā ar 2026. gadu tas palielināsies par 20 eiro mēnesī.
Vai neapliekamais minimums būs vienāds visiem?
Vispārējais fiksētais neapliekamais minimums nav atkarīgs no ienākumu apmēra. Pensionāriem paredzēts atsevišķs neapliekamais minimums – 1000 eiro mēnesī. Faktiski izmantojamā summa ir atkarīga no apliekamajiem ienākumiem un citiem atvieglojumiem.
Cik vairāk naudas saņemšu uz rokas 2027. gadā?
Ja tiek piemērots pilns neapliekamais minimums, IIN likme ir 25,5% un pārējie nosacījumi nemainās, neto alga palielināsies par 5,10 eiro mēnesī jeb 61,20 eiro gadā.
Vai neapliekamais minimums tiek piemērots automātiski?
Darba devējs to piemēro, ja ir izpildīti nepieciešamie nosacījumi, tostarp attiecīgā darbavieta norādīta algas nodokļa grāmatiņā kā galvenā ienākumu gūšanas vieta.
Vai neapliekamo minimumu var piemērot divās darbavietās?
Nē. Ikmēneša algas aprēķinā neapliekamais minimums tiek piemērots tikai vienā darbavietā, kas norādīta kā galvenā ienākumu gūšanas vieta.
Kāds būs pensionāra neapliekamais minimums 2027. gadā?
Saskaņā ar spēkā esošo regulējumu pensionāra neapliekamais minimums būs 1000 eiro mēnesī jeb 12 000 eiro gadā.
Vai pašnodarbinātajiem pienākas neapliekamais minimums?
Jā, pašnodarbinātie, kuri maksā IIN vispārējā kārtībā, var piemērot neapliekamo minimumu atbilstoši saviem apliekamajiem ienākumiem un nodokļu regulējumam. Mikrouzņēmumu nodokļa režīmā piemērošanas kārtība atšķiras.
Vai neizmantoto neapliekamo minimumu var atgūt?
Jā. Ja gada laikā neapliekamais minimums nav izmantots, to iespējams ņemt vērā gada ienākumu deklarācijā un atgūt pārmaksāto IIN, ja tāds izveidojies.
Ko iedzīvotājiem nozīmēs 2027. gada izmaiņas?
Neapliekamā minimuma palielinājums līdz 570 eiro mēnesī ir daļa no Latvijā īstenotajām iedzīvotāju ienākuma nodokļa sistēmas izmaiņām. Fiksētā minimuma modelis padara algas nodokļa aprēķinu paredzamāku, jo neapliekamā ienākuma daļa vairs netiek diferencēta atkarībā no darba samaksas lieluma.
Vienlaikus jāņem vērā, ka neapliekamā minimuma pieaugums par 20 eiro nenozīmē tikpat lielu neto algas palielinājumu. Darba ņēmējiem, kuri pilnībā izmanto šo atvieglojumu, tiešais ietaupījums būs aptuveni pieci eiro mēnesī.
Lai izvairītos no kļūdām nodokļu aprēķinos, iedzīvotājiem ir vērts savlaicīgi pārbaudīt algas nodokļa grāmatiņā norādīto informāciju, savukārt darba devējiem – pārliecināties par algu aprēķina sistēmu atbilstību 2027. gada prasībām.Raksts sagatavots, pamatojoties uz 2026. gada oktobrī pieejamo normatīvo regulējumu. Pirms 2027. gada sākuma ieteicams pārbaudīt, vai nav pieņemti papildu grozījumi.