Minimālā darba alga Latvijā
 Darius Šoparas
Saskaņā ar Centrālās statistikas pārvaldes datiem, 2026. gada 1. ceturksnī vidējā darba alga pirms nodokļu nomaksas Latvijā sasniedza 1831 eiro. Salīdzinājumā ar 2025. gada 1. ceturksni tā pieauga par 73 eiro jeb 4,2 %. Vidējā neto darba samaksa bija 1364 eiro, savukārt bruto algas mediāna – 1457 eiro.
Atalgojuma līmenis Latvijā joprojām būtiski atšķiras atkarībā no reģiona un nozares. 2026. gada 1. ceturksnī visaugstākā vidējā bruto darba samaksa bija Rīgas reģionā – 2011 eiro, bet viszemākā Latgalē – 1287 eiro. Vislabāk atalgotās bija finanšu un apdrošināšanas, kā arī informācijas un komunikācijas nozares, bet zemākais vidējais atalgojums bija izmitināšanas un ēdināšanas pakalpojumu jomā.
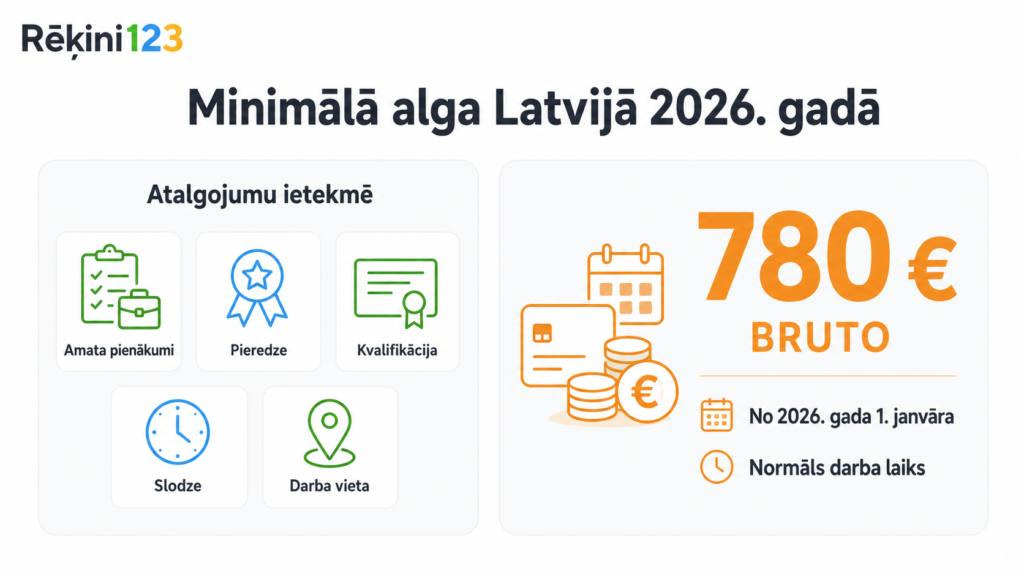
Darba sludinājumos norādītais atalgojums var atšķirties atkarībā no konkrētā uzņēmuma, amata pienākumiem, darbinieka pieredzes, kvalifikācijas, slodzes un darba vietas. Tomēr visiem darba devējiem ir saistošs valstī noteiktais minimālais atalgojums. No 2026. gada 1. janvāra minimālā mēneša darba alga normālā darba laika ietvaros Latvijā ir 780 eiro pirms nodokļu nomaksas.
Kas ir minimālā darba alga?
Minimālā darba alga ir zemākā mēneša darba samaksa, kas darba devējam jānodrošina darbiniekam par darbu normāla darba laika ietvaros. Saskaņā ar Darba likuma 61. pantu minimālo mēneša darba algu nosaka Ministru kabinets.
Minimālā alga attiecas uz visiem darba devējiem neatkarīgi no tā, vai darbinieks nodarbināts privātajā vai publiskajā sektorā. Ja darbiniekam noteikts nepilns darba laiks, mēneša darba samaksu aprēķina proporcionāli nostrādātajam laikam, taču stundas tarifa likme nedrīkst būt zemāka par konkrētajam mēnesim aprēķināto minimālo stundas tarifa likmi.
Ja darba līgumā noteiktā alga par normālu darba laiku ir zemāka par valstī spēkā esošo minimumu, darba devējam tā jāpalielina vismaz līdz 780 eiro. Minimālās algas nenodrošināšana ir darba tiesību pārkāpums, par kuru var tikt piemērots administratīvais sods.
Minimālā darba alga 2026. gadā
No 2026. gada 1. janvāra minimālā mēneša darba alga Latvijā tika palielināta no 740 līdz 780 eiro. Tātad pieaugums salīdzinājumā ar 2025. gadu ir 40 eiro jeb aptuveni 5,4 %.
Labklājības ministrija, pamatojot izmaiņas, norādīja, ka saskaņā ar jaunāko pieejamo pilna gada statistiku 2024. gadā minimālo algu vai mazāk vidēji saņēma 117 895 darba ņēmēji jeb 15,3 % darbinieku. Minimālās algas paaugstināšana tieši ietekmē ne tikai šo darbinieku bruto atalgojumu, bet arī darba devēja darbaspēka izmaksas, sociālās iemaksas un virkni ar minimālo algu saistītu aprēķinu.
Minimālā alga ir bruto summa. Tas nozīmē, ka no 780 eiro vēl tiek ieturētas darba ņēmēja valsts sociālās apdrošināšanas obligātās iemaksas un iedzīvotāju ienākuma nodoklis. Faktiskā summa, ko darbinieks saņem kontā, ir atkarīga no algas nodokļa grāmatiņas iesniegšanas, apgādājamo skaita, piemērojamajiem nodokļu atvieglojumiem un darbinieka statusa.
Ja algas nodokļa grāmatiņa ir iesniegta darba devējam, darbiniekam nav apgādājamo un tiek piemērots 2026. gada fiksētais 550 eiro neapliekamais minimums, tad no 780 eiro bruto algas pēc 10,5 % darba ņēmēja sociālo iemaksu un 25,5 % IIN ieturēšanas aptuvenā alga “uz rokas” ir 660,33 eiro. Šis ir vienkāršots piemērs – individuālā situācijā aprēķins var atšķirties.
Kā tiek noteikta minimālā darba alga?
Minimālās algas apmērs netiek noteikts tikai pēc viena ekonomiskā rādītāja. Atbilstoši Ministru kabineta noteiktajai pārskatīšanas kārtībai Labklājības ministrija reizi gadā sagatavo priekšlikumu par minimālo algu nākamajam gadam.
Viens no galvenajiem atskaites punktiem ir 46 % no CSP aprēķinātās vidējās bruto darba samaksas par pēdējiem pieejamajiem 12 mēnešiem. Vienlaikus tiek vērtētas arī:
- makroekonomiskās prognozes un darba ražīguma attīstība;
- iespējamās nodokļu sistēmas izmaiņas;
- inflācija un darbaspēka izmaksu pārmaiņas;
- bezdarba līmenis;
- nabadzības riska un sociālās atstumtības rādītāji;
- minimālās algas saņēmēju īpatsvars valstī un reģionos;
- situācija citās Eiropas Savienības valstīs.
Eiropas Savienības Direktīva 2022/2041 par adekvātām minimālajām algām nenosaka visām dalībvalstīm vienādu summu. Tās mērķis ir uzlabot minimālā atalgojuma pietiekamību, pārskatīšanas kārtību un darba ņēmēju aizsardzību, ņemot vērā katras valsts ekonomisko situāciju.
Minimālā alga un sociālās apdrošināšanas iemaksas
Minimālās algas palielinājums ietekmē arī minimālo valsts sociālās apdrošināšanas obligāto iemaksu objektu. Sociālajā apdrošināšanā 2026. gadā minimālais iemaksu objekts ir 780 eiro mēnesī jeb 2340 eiro ceturksnī.
Ja par personu ceturksnī deklarētais obligāto iemaksu objekts ir mazāks par 2340 eiro, VSAA noteiktos gadījumos aprēķina minimālās obligātās iemaksas, kas jāpiemaksā darba devējam. Ja persona strādā pie vairākiem darba devējiem vai vienlaikus ir darba ņēmējs un pašnodarbinātais, aprēķinā ņem vērā kopējos personas ienākumus. Vienlaikus likumā ir paredzēti izņēmumi, tāpēc konkrēto pienākumu ieteicams pārbaudīt VSAA skaidrojumā.
Kā aprēķina minimālo stundas tarifa likmi?
Minimālā stundas tarifa likme nav viena nemainīga summa visam gadam. Tā katrā mēnesī var atšķirties, jo ir atkarīga no normālā darba laika stundu skaita attiecīgajā mēnesī.
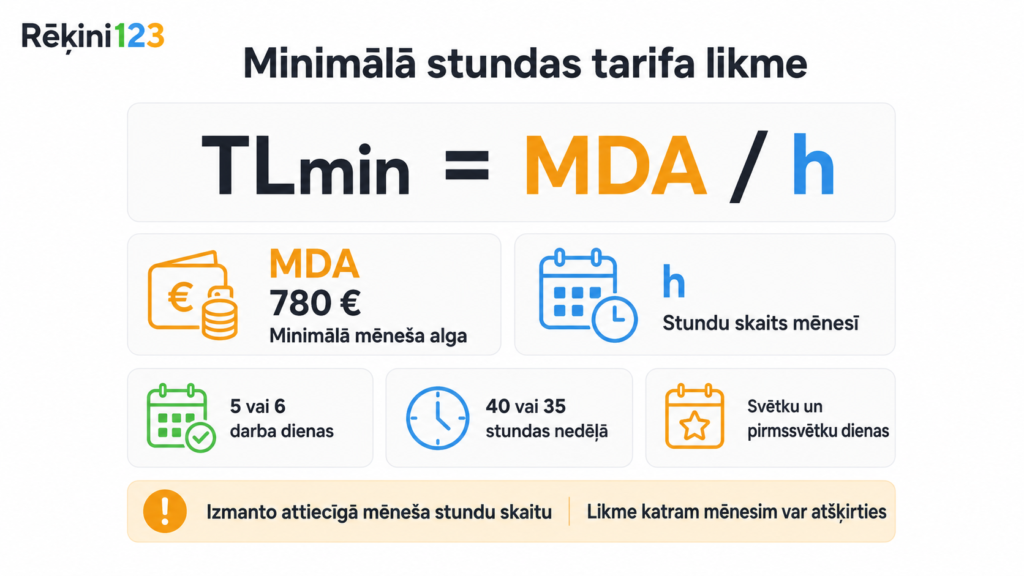
Normāla darba laika ietvaros minimālo stundas tarifa likmi aprēķina pēc formulas:
TLmin = MDA / h, kur:
- TLmin – minimālā stundas tarifa likme eiro;
- MDA – valstī noteiktā minimālā mēneša darba alga jeb 780 eiro;
- h – normālā darba laika stundu skaits attiecīgajā mēnesī.
Aprēķinā ņem vērā piecu vai sešu darba dienu nedēļu, 40 vai 35 stundu darba nedēļu, kā arī svētku dienas un pirmssvētku dienu saīsināto darba laiku. Tāpēc, aprēķinot algu darbiniekam ar stundas tarifa likmi, jāizmanto attiecīgā mēneša, nevis gada vidējais stundu skaits. Labklājības ministrija publicē aprēķinātās minimālās stundas tarifa likmes katram 2026. gada mēnesim.
Minimālā alga Latvijā un citās Eiropas Savienības valstīs
Lai gan minimālā alga Latvijā pakāpeniski palielinās, nominālā izteiksmē tā joprojām ir zemāka nekā kaimiņvalstīs. Saskaņā ar Eurostat 2026. gada datiem, gada sākumā minimālā mēneša alga Latvijā bija 780 eiro, Igaunijā – 886 eiro, bet Lietuvā – 1153 eiro.
Eiropas Savienībā atšķirības ir vēl lielākas. 2026. gada jūlijā zemākā valstī noteiktā minimālā alga bija Bulgārijā – 620 eiro, savukārt augstākā Luksemburgā – 2771 eiro. Tomēr vienkāršs summu salīdzinājums neatspoguļo visu ainu, jo dažādās valstīs atšķiras cenu līmenis, nodokļi, sociālās iemaksas un iedzīvotāju pirktspēja.
Minimālās algas izmaiņas no 2020. līdz 2026. gadam
| Gads | Minimālā mēneša bruto alga |
|---|---|
| 2020 | 430 eiro |
| 2021 | 500 eiro |
| 2022 | 500 eiro |
| 2023 | 620 eiro |
| 2024 | 700 eiro |
| 2025 | 740 eiro |
| 2026 | 780 eiro |
Septiņu gadu laikā minimālā mēneša darba alga Latvijā ir palielinājusies par 350 eiro jeb vairāk nekā 81 %. Tomēr, vērtējot darbinieku reālo labklājību, jāņem vērā ne tikai bruto algas pieaugums, bet arī inflācija, nodokļu izmaiņas, mājokļa un pārtikas izmaksas, kā arī pieejamie sociālie pakalpojumi.
Salīdzinājumam, vidējā bruto darba samaksa par pilnas slodzes darbu 2020. gadā bija 1143 eiro, 2021. gadā – 1277 eiro, 2022. gadā – 1373 eiro, bet 2026. gada 1. ceturksnī jau sasniedza 1831 eiro.
Kas ir neapliekamais minimums 2026. gadā?
Neapliekamais minimums ir ienākumu daļa, no kuras neietur iedzīvotāju ienākuma nodokli. 2026. gadā Latvijā visiem darba ņēmējiem tiek piemērots fiksēts neapliekamais minimums 550 eiro mēnesī jeb 6600 eiro gadā neatkarīgi no faktiskā ienākumu apmēra.
Lai darba devējs neapliekamo minimumu piemērotu katru mēnesi, algas nodokļa grāmatiņai jābūt iesniegtai attiecīgajā darbavietā. Ja gada laikā minimums nav piemērots pilnā apmērā, pārmaksāto nodokli iespējams atgūt, iesniedzot gada ienākumu deklarāciju.
Neapliekamais minimums nav tas pats, kas minimālā darba alga. Minimālā alga ir zemākais bruto atalgojums par normālu darba laiku, savukārt neapliekamais minimums ir nodokļa aprēķinā izmantojama summa. Darba algai pēc sociālo iemaksu un atvieglojumu atskaitīšanas piemēro attiecīgo iedzīvotāju ienākuma nodokļa likmi.
Iztikas minimums, GMI un MRI budžets – kāda ir atšķirība?
Jēdzieni “iztikas minimums”, “garantētais minimālais ienākums” un “neapliekamais minimums” nereti tiek sajaukti, taču tiem ir atšķirīga nozīme.
Agrākais iztikas minimuma patēriņa preču un pakalpojumu grozs vairs netiek izmantots kā viens oficiāls rādītājs minimālās algas noteikšanai. Sociālās palīdzības sistēmā tiek izmantoti minimālo ienākumu sliekšņi, bet mājsaimniecību nepieciešamo izdevumu izvērtēšanai ir izstrādāts Mājsaimniecību relatīvo izdevumu jeb MRI budžets.
Garantētais minimālais ienākums 2026. gadā
Garantētais minimālais ienākums jeb GMI nav darba alga. Tas ir pašvaldības sociālās palīdzības sistēmā izmantots ienākumu slieksnis. No 2026. gada 1. janvāra GMI slieksnis ir:
- 187 eiro pirmajai vai vienīgajai personai mājsaimniecībā;
- 131 eiro katrai nākamajai personai mājsaimniecībā.
Divu cilvēku mājsaimniecībai kopējais GMI slieksnis tādējādi ir 318 eiro, bet četru cilvēku mājsaimniecībai – 580 eiro. Pats pabalsts nav automātiski vienāds ar šo summu: to aprēķina kā starpību starp mājsaimniecībai noteikto GMI sliekšņu summu un faktiskajiem mājsaimniecības ienākumiem, ievērojot sociālās palīdzības nosacījumus.
- gadā trūcīgas mājsaimniecības ienākumu slieksnis ir 425 eiro pirmajai vai vienīgajai personai un 298 eiro katrai nākamajai personai. Savukārt maznodrošinātas mājsaimniecības sliekšņa maksimālais apmērs ir 680 eiro pirmajai personai un 476 eiro pārējām personām, taču konkrēto slieksni savā teritorijā nosaka pašvaldība.
Šie sliekšņi tiek pārskatīti, izmantojot Centrālās statistikas pārvaldes aprēķināto ienākumu mediānu uz vienu ekvivalento patērētāju. 2026. gada sliekšņu aprēķinos izmantotā mediāna ir 850,02 eiro.
Kas ir Mājsaimniecību relatīvo izdevumu budžets?
Mājsaimniecību relatīvo izdevumu budžets jeb MRI budžets ir analītisks rādītājs, kas palīdz izvērtēt mājsaimniecību nepieciešamos izdevumus un sociālās politikas atbalsta pietiekamību. Tas ietver pārtikas grozu un nepārtikas izdevumu daļu, piemēram, mājokli, transportu, apģērbu, veselības aprūpi un sakarus.
MRI budžets atšķiras atkarībā no mājsaimniecības sastāva, cilvēku vecuma un dzīvesvietas. 2025. gadā tā vērtības tika aktualizētas, ņemot vērā patēriņa struktūras un cenu izmaiņas. Tomēr MRI budžets nav valstī noteikta minimālā alga vai automātiski izmaksājama pabalsta summa – tas galvenokārt kalpo kā atskaites punkts sociālās politikas izvērtēšanai.
Kāpēc svarīga ir precīza algu uzskaite?
Minimālās algas, stundas tarifa likmes un neapliekamā minimuma izmaiņas ir būtiskas gan darba ņēmējiem, gan darba devējiem. Darba devējam jānodrošina korekts bruto un neto algas aprēķins, jāietur nodokļi, jāiesniedz darba devēja ziņojumi un savlaicīgi jāveic maksājumi valsts budžetā.
Uzņēmumam jāņem vērā, ka darbinieka izmaksas neaprobežojas tikai ar līgumā noteikto bruto algu. Tām pievienojas darba devēja sociālās iemaksas, uzņēmējdarbības riska valsts nodeva, atvaļinājuma nauda, slimības dienu apmaksa un citi ar nodarbināšanu saistīti izdevumi.
Rēķinu izrakstīšana un grāmatvedība tagad ir vienkārša un ērta – digitāli risinājumi palīdz pārskatāmi uzskaitīt ieņēmumus, izdevumus un sagatavotos dokumentus.

Darius Šoparas
Darius Šoparas ir fintech SaaS Sąskaita123 dibinātājs un veiksmīgs uzņēmējs ar vairāk nekā 20 gadu pieredzi. Viņš ir arī uzņēmuma Creative Partner, kas piedāvā personalizētus IT risinājumus uzņēmumiem, vadītājs. Ar ilggadēju pieredzi IT un finanšu nozarē un aizraušanos ar tehnoloģiju inovācijām Darjus spēj iedvesmot jaunus un augošus uzņēmumus, palīdzot tiem racionalizēt darbību un sasniegt finanšu mērķus.