Minimālā alga 2026. gadā Latvijā
No 2026. gada 1. janvāra minimālā alga Latvijā ir palielināta līdz 780 eiro mēnesī pirms nodokļu nomaksas. Salīdzinājumam – 2025. gadā tā bija 740 eiro, tātad pieaugums ir 40 eiro mēnesī.
Izmaiņas ir svarīgas ne tikai tiem darbiniekiem, kuri saņem minimālo algu. Tās jāņem vērā arī darba devējiem, plānojot darbaspēka izmaksas, aprēķinot darba algu un ar to saistītos nodokļus.
Cik liela ir minimālā alga 2026. gadā?
Minimālā mēneša darba alga normāla darba laika ietvaros no 2026. gada 1. janvāra ir 780 eiro bruto.
Tas nozīmē:
2025. gadā – 740 eiro;
2026. gadā – 780 eiro;
pieaugums – 40 eiro jeb aptuveni 5,4 %.
Minimālā darba alga ir zemākā mēneša darba alga, kas darba devējam jānodrošina darbiniekam par normālo darba laiku. Tātad, ja darbinieks ir nodarbināts pilnu darba laiku, viņa nolīgtā mēneša darba alga nevar būt mazāka par valstī noteikto minimumu.
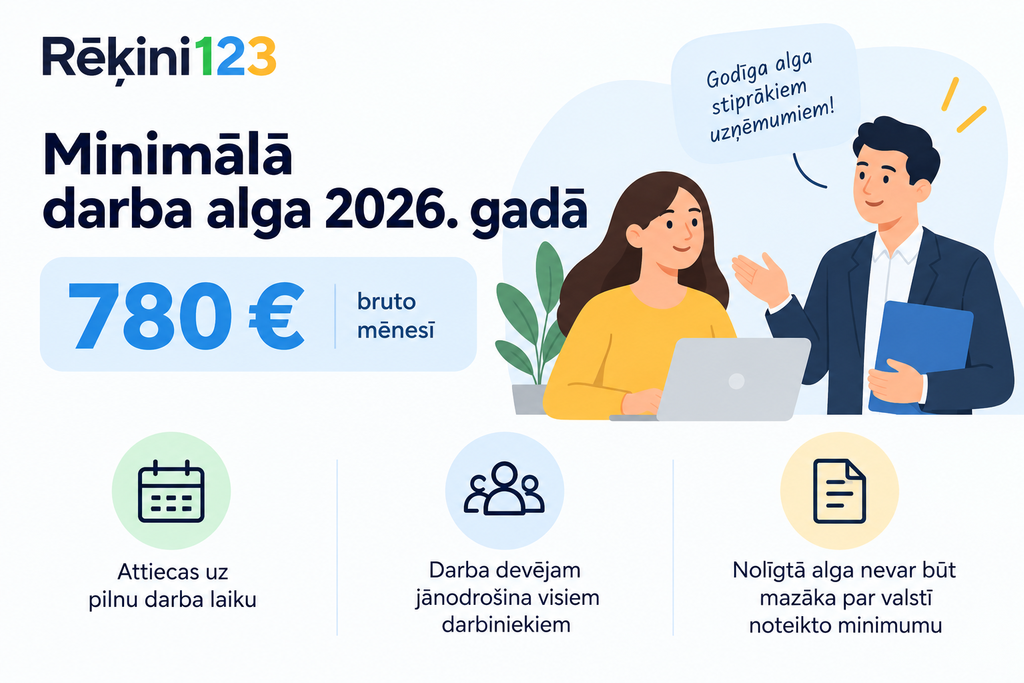
Savukārt nepilna darba laika gadījumā darba samaksa var būt mazāka par 780 eiro, jo tā tiek aprēķināta atbilstoši nolīgtajam un faktiski nostrādātajam darba laikam.
Cik ir minimālā alga “uz rokas” 2026. gadā?
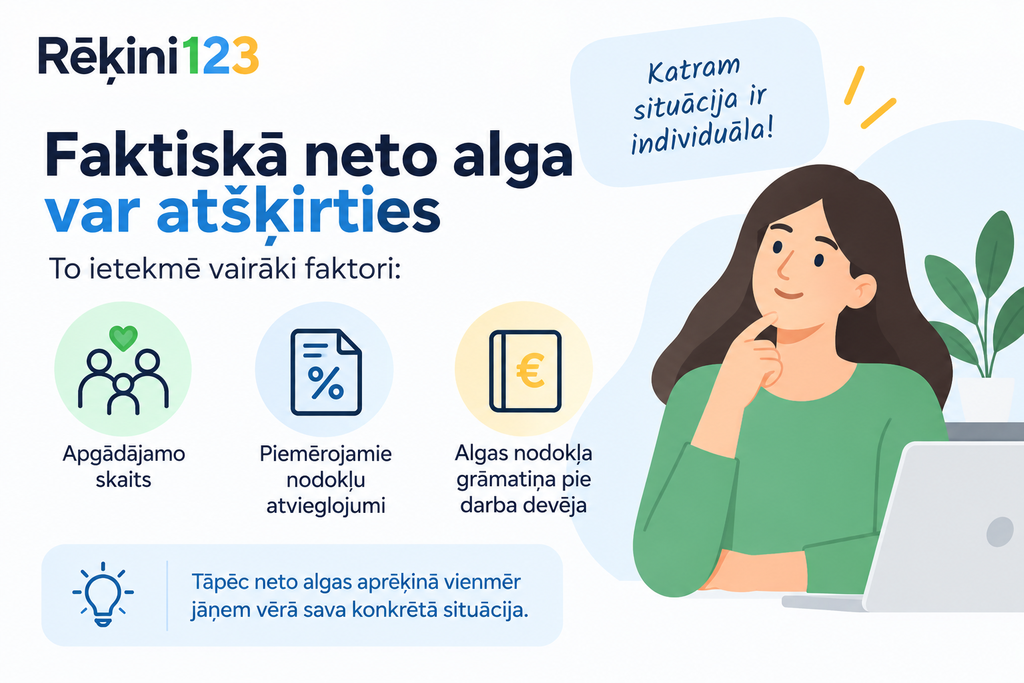
780 eiro ir bruto alga, proti, summa pirms darbinieka nodokļu ieturēšanas. Faktiskā summa, ko darbinieks saņem savā bankas kontā, ir atkarīga no piemērotajiem nodokļiem un nodokļu atvieglojumiem.
- gadā vispārējā gadījumā darba ņēmēja valsts sociālās apdrošināšanas obligāto iemaksu (VSAOI) daļa ir 10,5 %, savukārt iedzīvotāju ienākuma nodokļa (IIN) likme ienākumiem līdz likumā noteiktajam slieksnim ir 25,5 %.
Būtiska nozīme ir arī neapliekamajam minimumam. 2026. gadā tas ir 550 eiro mēnesī.
Vienkāršotā piemērā, ja darbinieka bruto alga ir 780 eiro, algas nodokļa grāmatiņa ir iesniegta pie konkrētā darba devēja un nav citu apstākļu, kas mainītu nodokļu aprēķinu:
- bruto alga – 780 eiro;
- darbinieka VSAOI 10,5 % – 81,90 eiro;
- neapliekamais minimums – 550 eiro;
- ar IIN apliekamā summa – 148,10 eiro;
- IIN 25,5 % – aptuveni 37,77 eiro;
- alga pēc šo nodokļu ieturēšanas – aptuveni 660,33 eiro.
Tātad šādā situācijā darbinieks no 780 eiro bruto algas saņemtu aptuveni 660 eiro “uz rokas”.
Jāņem vērā, ka faktiskā neto alga konkrētam cilvēkam var atšķirties. To ietekmē, piemēram, apgādājamās personas, nodokļa atvieglojumi un tas, vai algas nodokļa grāmatiņa ir iesniegta pie attiecīgā darba devēja.
Neapliekamais minimums 2026. gadā ir 550 eiro
Līdz ar minimālās algas pieaugumu svarīgi pievērst uzmanību arī neapliekamajam minimumam.
- gadā Latvijā tiek piemērots 550 eiro fiksēts neapliekamais minimums mēnesī jeb 6600 eiro gadā. Tas tiek piemērots neatkarīgi no faktiskā ienākumu apmēra.
Salīdzinājumam, 2025. gadā neapliekamais minimums bija 510 eiro mēnesī. Tādējādi 2026. gadā tas ir palielinājies par 40 eiro.
Ja algas nodokļa grāmatiņa nav iesniegta pie darba devēja, darba devējs nevar piemērot tajā norādīto neapliekamo minimumu un citus attiecīgos nodokļu atvieglojumus. Neizmantotos atvieglojumus noteiktos gadījumos iespējams atgūt, iesniedzot gada ienākumu deklarāciju.
Kāda ir minimālā stundas likme 2026. gadā?
Atšķirībā no minimālās mēneša algas nav vienas nemainīgas minimālās stundas likmes visam 2026. gadam.
Minimālo stundas tarifa likmi aprēķina, 780 eiro minimālo mēneša darba algu dalot ar normālā darba laika stundu skaitu konkrētajā mēnesī.
Tāpēc minimālā stundas likme dažādos mēnešos var atšķirties. Aprēķinā tiek ņemts vērā konkrētā mēneša normālā darba laika stundu skaits, tostarp normatīvajos aktos paredzētajos gadījumos arī svētku dienas un pirmssvētku dienas.
Tas ir īpaši būtiski uzņēmumiem, kuros darbiniekiem noteikta stundas tarifa likme vai tiek izmantota summētā darba laika uzskaite.
Ko minimālās algas pieaugums nozīmē darba devējam?
Darba devējam minimālās algas paaugstināšana nozīmē ne tikai lielāku darbiniekam noteikto bruto algu.
Jārēķinās arī ar darba devēja VSAOI daļu. Vispārējā gadījumā kopējā VSAOI likme ir 34,09 %, no kuras 10,5 % ir darba ņēmēja daļa, bet 23,59 % – darba devēja daļa.
Tāpēc, plānojot darbinieku izmaksas, nevajadzētu skatīties tikai uz līgumā norādīto bruto algu. Uzņēmuma faktiskās darbaspēka izmaksas ir lielākas.
Īpaši svarīgi tas ir mazajiem uzņēmumiem, kuriem vairāku darbinieku algu pieaugums var būtiski ietekmēt kopējās mēneša izmaksas un naudas plūsmu.
Minimālā alga un nepilns darba laiks
Ja darbinieks strādā nepilnu darba laiku, piemēram, 20 stundas nedēļā, viņa mēneša darba samaksa var būt mazāka par valstī noteiktajiem 780 eiro.
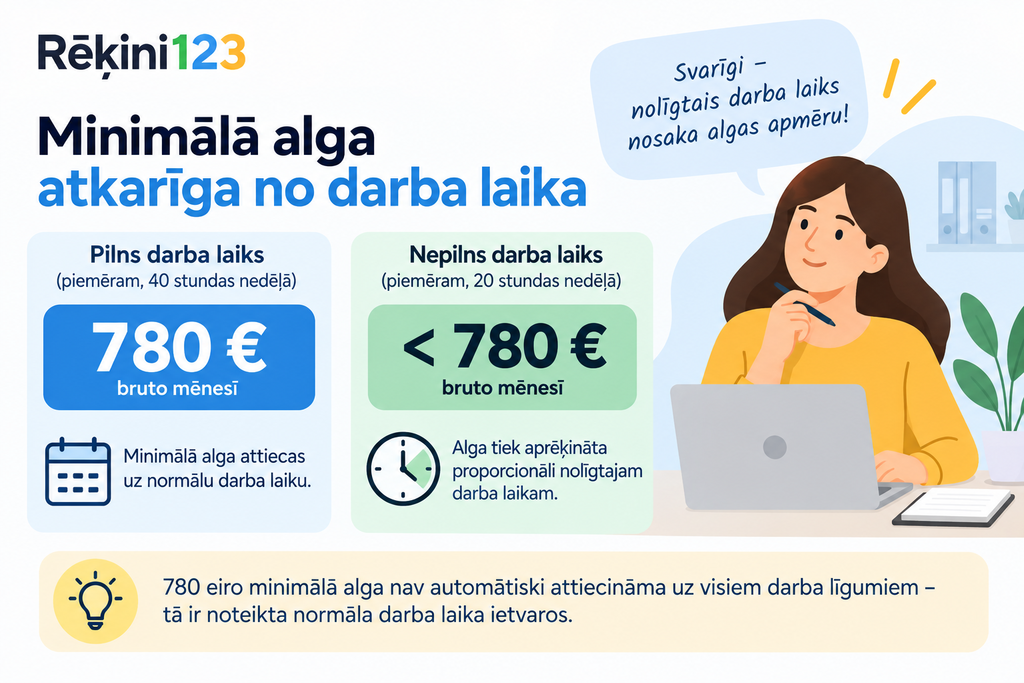
Šajā gadījumā būtiski ir tas, lai darba samaksa atbilstu faktiski nolīgtajam darba laikam un netiktu pārkāptas prasības attiecībā uz minimālo darba samaksu.
Tāpēc 780 eiro minimums nav automātiski attiecināms uz ikvienu darba līgumu neatkarīgi no slodzes – tas ir noteikts normāla darba laika ietvaros.
Kāpēc uzņēmumiem ir svarīgi sekot līdzi algu izmaiņām?
Darba algas aprēķins nav tikai summas pārskaitīšana darbiniekam. Tas ietver bruto algas aprēķinu, VSAOI, IIN, neapliekamā minimuma un dažādu atvieglojumu piemērošanu, kā arī korektu šo darījumu uzskaiti.
Pieaugot minimālajai algai, uzņēmumiem ir vērts pārskatīt arī savus plānotos darbaspēka izdevumus un pārliecināties, ka algu un finanšu dokumentu uzskaite ir sakārtota.
Ikdienas finanšu dokumentu administrēšanu var atvieglot arī Rekini123.lv, vienuviet izrakstot un pārvaldot rēķinus un saglabājot pārskatāmu informāciju par uzņēmuma darījumiem.